Obtenez une approbation rapide pour vos prêts personnels en ligne For Credit Checks
Prêt personnel — une solution d’emprunt flexible qui répond à vos besoins financiers immédiats. Les prêts personnels en ligne sont devenus incontournables pour les Canadiens qui recherchent une approbation rapide, des taux transparents et un processus de demande simplifié.
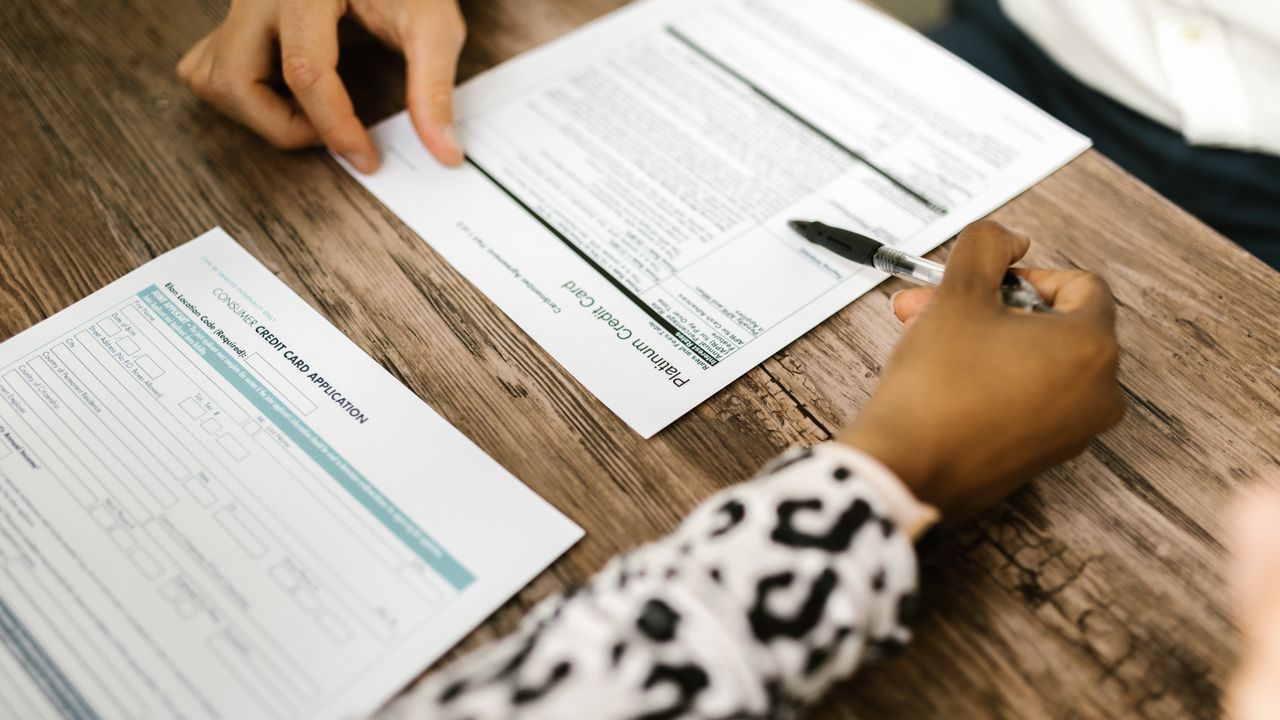
Demande de prêt personnel simplifiée
Parcourez les étapes clés et préparez votre dossier dès maintenant.
*You will stay on the same site.
Que vous ayez une dépense inattendue, un projet de consolidation de dettes ou une urgence financière, ces prêts offrent un accès au crédit sans collateral et sans complications administratives interminables.
Dans cet article, nous explorons les caractéristiques clés des prêts personnels en ligne, incluant les montants disponibles, les taux d’intérêt compétitifs, et le processus d’approbation rapide que les prêteurs modernes proposent.
Comprendre ces éléments vous aidera à prendre une décision éclairée lorsque vous envisagez un prêt personnel pour couvrir des dépenses comme la consolidation de dettes, des achats importants ou des frais imprévus.
Le fonctionnement du prêt personnel numérique
Les prêts personnels numériques constituent une option de financement flexible permettant aux emprunteurs de borrow entre 2 500 $ et 60 000 $ sans nécessiter de garantie matérielle.
Solutions de financement rapide
Prêts avec calendriers adaptés
Remboursements qui s’ajustent à votre salaire et budget mensuel
*You will stay on the same site.
Contrairement aux prêts traditionnels offerts par les banques, ils proposent généralement des délais d’approbation plus courts, souvent en moins d’une journée ouvrable, ce qui en fait un choix pratique pour les besoins financiers urgents.
Les avantages clés des prêts personnels numériques comprennent des demandes accessibles en ligne, des taux d’intérêt concurrentiels, et des structures tarifaires transparentes sans frais cachés.

Remboursement Adapté
Prêt Personnel Flexible
Personnalisez vos paiements selon votre revenu et budget réel.
*You will stay on the same site.
Ce modèle économique permet aux prêteurs d’offrir une expérience client supérieure en réduisant les coûts administratifs traditionnels.
- Processus de demande rapide et simple en ligne
- Approbation potentielle en quelques heures
- Absence de frais supplémentaires ou surprises de facturation
- Accès au crédit pour les emprunteurs ayant un historique de crédit varié
Montants de prêt et utilisations courantes
Les prêts personnels en ligne proposent une gamme de financement flexible de 2 500 $ à 60 000 $, permettant aux emprunteurs d’aborder diverses nécessités financières.
Conditions adaptées à vous
Prêts personnels sans garantie
Remboursement flexible aligné à votre calendrier de paye et vos besoins réels.
*You will stay on the same site.
Cette flexibilité est précisément ce que recherchent les Canadiens confrontés à des défis monétaires inattendus ou planifiés.
Nombreux sont ceux qui choisissent ces prêts pour la consolidation de dettes, simplifiant plusieurs versements en une seule mensualité gérée. Cette approche réduit le stress financier en centralisant vos obligations de paiement.
D’autres emprunteurs utilisent les prêts personnels pour affronter , où des fonds immédiats s’avèrent essentiels pour les soins de santé critiques.
Certains emprunteurs profitent des prêts personnels pour des rénovations domiciliaires, améliorant la valeur et l’habitabilité de la propriété sans effort financier immédiat considérable.
Une autre utilisation pratique concerne le financement des dépenses impprévues qui surviennent régulièrement, assurant une stabilité financière continue.
Les achats importants trouvent également financement via ces prêts — qu’il s’agisse d’acquérir des meubles neufs, de financer des appareils électroménagers haut de gamme ou des projets significatifs, la plage de montants disponibles s’adapte à différents besoins budgétaires.
La commodité de la demande en ligne et le potentiel d’un déblocage rapide des fonds, parfois en une seule journée ouvrable, rendent cette option particulièrement attrayante pour les emprunteurs impatients.
Processus de demande et calendrier d’approbation
Le processus d’obtention d’un prêt personnel en ligne commence typiquement en remplissant un formulaire de demande en ligne sécurisé.
Les emprunteurs doivent fournir leurs informations personnelles, notamment leurs détails de revenu et d’emploi, accompagnés d’une pièce d’identité gouvernementale valide.
Après la soumission, les documents nécessaires sont vérifiés pour confirmer l’identité et la résidence.
Après la vérification d’identité, les prêteurs effectuent une vérification de crédit pour évaluer la solvabilité de l’emprunteur. Cette étape est cruciale car elle détermine la plage de taux d’intérêt que vous pourriez recevoir, impactant directement vos frais de prêt.
Vous pouvez explorer les options de divers prêteurs pour comparer les types de prêts personnels disponibles et trouver celui qui correspond à vos besoins spécifiques.
De nombreux systèmes en ligne fournissent aux emprunteurs une décision d’approbation en quelques minutes ou heures, contribuant à l’efficacité globale du processus.
Cet élan est vraiment bienvenu pour ceux qui font face à des délais financiers serrés ou des situations d’urgence.
- Commodité de la demande en ligne accessible 24/7
- Retour instantané sur le statut d’approbation du prêt
- Potentiel de déblocage des fonds le jour même ou le jour suivant
- Vérification de crédit non-invasive via des agences reconnues comme Equifax et TransUnion Canada
Taux, frais et transparence des coûts
Les prêts personnels en ligne offrent généralement des APR compétitifs comparés aux banques traditionnelles, typiquement entre 7,99 % et 29,99 %. En contraste, emprunter auprès d’une banque ou coopérative de crédit pourrait offrir des APR moyens inférieurs, autour de 6,99 % à 8,49 %.
Bien que les banques offrent généralement des APR plus bas, les prêteurs en ligne proposent fréquemment des structures sans frais cachés, conduisant à une plus grande clarté concernant les coûts d’emprunt.
La souligne l’absence de frais inattendus, tels que les frais de demande ou les frais de maintenance souvent trouvés dans les options bancaires traditionnelles.
Cette transparence favorise la confiance des consommateurs, rendant les prêts en ligne une solution financière plus prévisible et fiable.
De plus, de nombreuses plates-formes en ligne rationalisent leur processus de demande, entraînant des approbations et des déblocages plus rapides, parfois en une journée ouvrable. Cette commodité améliorée, associée à des coûts réduits, peut ultimement diriger davantage d’emprunteurs à préférer les prêts en ligne aux avenues plus conventionnelles.
À cet ère de transformation numérique, la capacité des prêteurs en ligne à offrir des prêts simples, rapides et sans frais cachés les positionne comme une alternative attrayante aux banques traditionnelles.
Vitesse de financement et méthodes de déblocage
Les prêts personnels en ligne fournissent généralement aux emprunteurs des fonds rapidement, en utilisant le dépôt direct comme canal de livraison principal.
Une fois approuvé, les emprunteurs peuvent s’attendre à ce que les fonds soient déposés dans leurs comptes bancaires dans un délai de 24 à 48 heures.
Ce traitement rapide garantit que les individus peuvent aborder les besoins financiers pressants sans retard inutile.
Bien que le dépôt direct soit la méthode la plus courante, les prêteurs pourraient également offrir des alternatives telles que l’envoi de chèques par courrier, ce qui pourrait prendre plus de temps à arriver mais fournit néanmoins une flexibilité dans la façon dont les emprunteurs reçoivent leurs fonds.
La sélection de la méthode de déblocage dépend de vos préférences personnelles et de vos besoins de liquidités.
Critères d’admissibilité et emprunt responsable
Les prêteurs évaluent soigneusement plusieurs facteurs de qualification fondamentaux lorsqu’ils envisagent une demande de prêt personnel en ligne.
Un aspect crucial qu’ils examinent est le score de crédit, qui indique la solvabilité et la fiabilité financière de l’emprunteur.
Typiquement, les prêteurs préfèrent les scores au-dessus de 640, bien que des options existent pour ceux ayant des scores plus bas.
De plus, un revenu stable est crucial, car il démontre la capacité de l’emprunteur à rembourser le prêt. La vérification implique généralement de fournir des talons de paie ou des relevés bancaires.
Le ratio dette-revenu joue également un rôle substantiel, mesurant la relation entre les obligations mensuelles de dette et le revenu.
Maintenir ce ratio bas rassure les prêteurs quant à des engagements financiers gérables.
Pour ceux qui cherchent à emprunter de manière responsable, il est vital d’adopter les meilleures pratiques assurant l’accessibilité. Premièrement, évaluez le montant total du remboursement mensuel pour garantir qu’il ne pèse pas excessivement sur votre budget. Privilégiez l’emprunt uniquement du montant nécessaire pour éviter les fardeau financiers inutiles.
De plus, rester informé des conditions du prêt et des changements potentiellement imprévisibles comme les augmentations de taux d’intérêt peut prévenir les complications de remboursement.
En étant attentif à ces facteurs, les emprunteurs peuvent obtenir un prêt qui s’aligne avec leurs capacités financières tout en évitant les pièges d’une dette excessive.